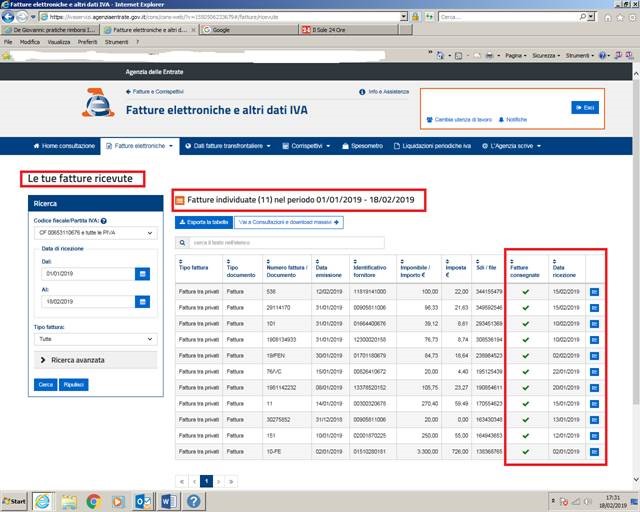
Completata la complessa funzione di import ed export delle fatture sia emessse che ricevute: potete esportare le vostre fatture nei formati pdf, xml o cvs (ottimo per fare conti con excel).
Attivata la funzione di comunicazione con il commercialista: potete inviare direttamente alla sua mail un gruppo di fatture scelte in base alla data o al numero (sia invaite che rivecute).
Migliorata sensibilmente la suddivisione, in base a % iva, del file pdf prodotto in emissione fattura: avete un reipilogo completo in base alle differenti ive, findamentale per il vostro commercialista.
Risolto il problema per alcune fatture riceute riguardante gli allegati, adesso sono salvati direttaemtne sul nostro cloud e divisi x cliente e fornitore.
Attivate le nuove procedure di trasmissione e ricezione dettate, per Aprile, dall’agenzia delle entrate: migliorato il protocollo di comunicazione, ricezione anche di nuove tipologie di files e reportistica.
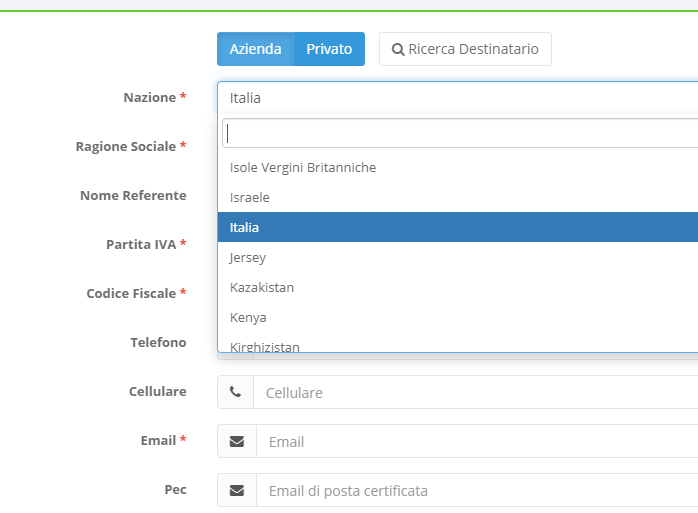
tra le modifiche e gli aggiornamenti fatti al nostro software spicca la possibilità di inserire un cliente con sede estera e quindi emettere la fattura “non elettronica” ma utile ai fini fiscali, stampando il pdf.
In realtà viene anche creato il corrispettivo file Xml che in futurò potrà essere usato per le fatture elettroniche per clienti esteri.
Oltre a questa modificha sono stati apportati ulteriori “aggiustamenti” sul file pdf generato dopo aver creato la fattura elettronica: inseriti dati e campi riguardanti i dati di trasporto.
Riepilogo iva in dettaglio per le fatture ricevute, utile per i commercialisti.
Pagamenti: è possibile mettere a mano la data effettiva del pagamento della fattura.
A breve ci sarà un altro aggiornamento con altre novità tra cui l’attivazione dell’importazione ed esportazione massiva delle fatture elettroniche.
Continuano gli aggiornamenti per migliorare e rendere più veloce ed utile la nostra App, questi sono i nostri ultimi updates:
Prodotti in fattura: aggiunte le righe (sia sul pdf che Xml), sotto ogni prodotto, per le informazioni riguardanti i campi aggiuntivi, “Dati Addizionali” e “Dati Gestionali”. Ultile soprattutto per chi lavora con grandi imprese ed ha bisogno di rifermenti aggiuntivi per ogni prodotto o servizio fatturato.
Migliorato il layout del Pdf
Abilitata la possibilità di scaricare il file XML anche se la fattura non è stata inviata–> chiaramente si ricorda che tale file non deve essere divulgato prima di averlo inviato all’Agenzia delle Entrate.
Creata la funzione (gestibile da impostazioni) per scegliere il tipo di layout di stampa della riceuta della fattura appena generata. Adesso è possibile sceglier tra un “layout classico” e “layout Scontrino”, funzione importantissima soprattuto per i Ristoranti, pub, pizzerie, bar, rappresentanti etc. che devono consegnare velocemnete, oltre l’invio della fattura elettronica, anche una ricevuta cartacea adataa per essere stampata con stampanti termiche.
L’Agenzia delle Entrate continua chiarendo che qualora le fatture elettroniche siano precedute dall’emissione di scontrino o ricevuta fiscale (o da un documento commerciale nel caso di trasmissione dei corrispettivi) sarà necessario indicare gli estremi del documento in sede di compilazione.
Nel dettaglio, nel blocco informativo “AltriDatiGestionali” della fattura elettronica, bisognerà compilare quanto segue:
nel campo “TipoDato” le parole “NUMERO SCONTRINO” (oppure “NUMERO RICEVUTA” oppure “NUMERO DOC. COMMERCIALE”);
nel campo “RiferimentoTesto” l’identificativo alfanumerico dello scontrino (o della ricevuta o del documento commerciale);
nel campo “RiferimentoNumero” il numero progressivo dello scontrino (o della ricevuta o del documento commerciale);
nel campo “RiferimentoData” la data dello scontrino.
Per i consumatori finali necessaria copia della fattura
Ai fini di eventuali controlli documentali (articolo 36 ter del D.P.R. n. 600) andrà fatto riferimento ai contenuti della copia analogica della fattura elettronica rilasciata al consumatore finale. In caso di discordanza nei contenuti fra fattura elettronica e copia cartacea della stessa, salvo prova contraria, sono validi quelli della fattura digitale.
Un incrocio di norme alle quali bisognerà fare l’abitudine e che a partire dal 1° gennaio 2019 cambieranno le consuetudini non solo di imprese e professionisti ma dell’intera platea di contribuenti.
Telefisco 2019, intervento dell’Agenzia delle Entrate sul tema del reverse charge o inversione contabile delle fatture elettroniche ricevute. Ecco cosa fare e quale codice tipo documento utilizzare (TD01 o TD20?).
Durante il convegno Telefisco 2019 l’Agenzia delle Entrate ha fornito diversi chiarimenti in materia di fattura elettronica, assoluta protagonista dell’incontro di oggi, che stiamo seguendo in diretta per fornire gli aggiornamenti più rilevanti ed in tempo reale ai nostri lettori.
Uno dei temi che più interessava gli operatori è quello dell’inversione contabile o reverse charge delle fatture elettroniche ricevute:
occorre inviare il documento integrato oppure è sufficiente l’annotazione sui registri IVA?
ed in caso di invio al SDI, la fattura elettronica integrata che codice tipo documento (TD) deve avere? TD01 o TD20?
Reverse charge (inversione contabile) fatture elettroniche ricevute: per l’Agenzia delle Entrate occorre inviarle, per Assosoftware no
Il tema dell’inversione contabile o reverse charge delle fatture elettroniche ricevute sta destando parecchi dubbi fra gli addetti ai lavori.
E purtroppo neanche durante Telefisco 2019 tali dubbi sono stati del tutto chiariti…
L’Agenzia delle Entrate, infatti, lascia intendere che l’integrazione della fattura ricevuta in reverse charge o inversione contabile debba transitare allo SDI come tutte le normali fatture elettroniche.
Tuttavia, tale impostazione non appare suffragata dalla normativa vigente.
Peraltro anche Assosoftware, in alcuni interventi recenti, ha dichiarato di non ritenere assolutamente obbligatorio/necessario far transitare dal Sistema di Interscambio anche l’integrazione delle fatture elettroniche ricevute e soggette a reverse charge o inversione contabile.
Inversione contabile o reverse charge fatture elettroniche ricevute: quale codice utilizzare in caso di trasmissione telematica allo SDI? TD01 o TD20?
Qualora si abbracciasse la tesi dell’Agenzia delle Entrate, occorre prestare molta attenzione al codice fattura da inserire per l’invio del file xml al SDI.
Oggi l’Agenzia delle Entrate – durante la ventottesima edizione di Telefisco 2019 del Sole24Ore – ha chiarito che:
“la trasmissione del file xml relativo all’integrazione delle fatture elettroniche ricevute e soggette ad inversione contabile/reverse charge deve avvenire con codice tipo documento TD01, non TD20 che identifica l’autofattura e non l’integrazione dei quelle ricevute”
Nei giorni scorsi era stata sostenuta da più parti la tesi per effetto della quale l’invio del file xml dell’integrazione della fattura elettronica dovesse essere TD20, ovvero il codice dell’autofattura. Abbiamo appena visto tuttavia che tale tesi non può essere ritenuta corretta, anche perché non si tratta di autofatture ma di integrazione di fatture ricevute.Leggi l’articolo sul sitoATTIVA AGGIORNAMENTITag: IVA – D.p.r. 633/1972 o Decreto IVA – Professionisti – Agenzia delle Entrate – Fattura
I contribuenti forfettari sono esonerati dall’obbligo di fatturazione elettronica. Lei può ovviamente rinunziare – anche parzialmente – all’esonero, ed emettere fatture sia in formato analogico che in formato elettronico. L’adozione di uno o più sezionali, con numerazioni diverse, è lasciata alla sua discrezionalità.
Nell’ipotesi in cui volesse tenere distinte numerazioni, deve individuare una lettera o un codice che contraddistingua una serie dall’altra. Per esempio A e B, 1 e 2. Considerato che dovrà dotarsi della infrastruttura necessaria, mi permetto comunque di suggerirle di valutare l’opportunità di emettere fatture esclusivamente in formato elettronico. In questo modo potrebbe razionalizzare la tenuta e la conservazione dei suoi documenti.
per i commercianti al minuto che hanno già emesso lo scontrino, vige l’obbligo di fattura elettronica nel caso in cui il cliente ne faccia richiesta. La disciplina in materia di fattura elettronica non ha creato una categoria sostanziale nuova o diversa dalla fattura “ordinaria”; pertanto, continuano a trovare applicazione le consuete regole generali riferite alla fatturazione. Per l’Agenzia delle Entrate, fatto salvo il caso in cui il soggetto non rientri in uno dei casi di esonero previsti dalla normativa vigente, deve escludersi che – dal 1° gennaio 2019 – la “fattura con scontrino” possa avere forma analogica.
I consumatori privi di partita IVA per il momento non possono accedere al servizio di consultazionedelle fatture elettroniche, nemmeno se hanno le credenziali Fisconline: il servizio, per loro, sarà attivo dal secondo semestre 2019. Non solo: non avendo obblighi, non sono tenuti a fornire un recapito PEC a professionisti ed esercenti per la ricezione del documento fiscale.
E’ una precisazione fornita dall’Agenzia delle Entrate nelle nuove FAQ online.
L’obbligo di fatturazione elettronica fra privati, lo ricordiamo, è previsto dal primo gennaio 2019, in base a una norma contenuta nella legge di Bilancio 2018 (comma 909, legge 2015/2017). Riguarda tutte le operazioni B2B (fra partite IVA) e B2C (verso i consumatori finali) ed esclude dall’obbligo di emissione una serie di soggetti, fra cui chi è sprovvisto di partita IVA.